

iDeCoをお得に始めたい!損をしない口座の選び方と始め方。手数料、取扱商品、サービスを比較
iDeCo(イデコ)とは?
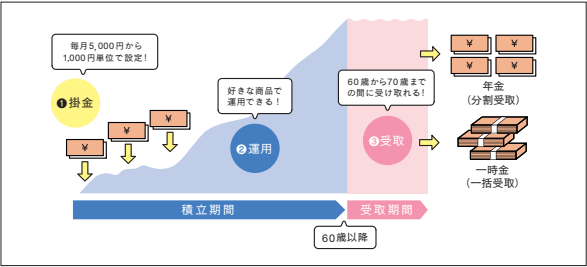
iDeCo(=個人型確定拠出年金)は老後に備えて、自分で年金をつくるための制度で、大きな税制上の優遇があります。
iDeCo(イデコ)を理解する3つのステップ
毎月5000円から1000円単位で設定でき、毎月決まった額の「掛け金」を積み立てて、その掛け金で自分が選んだ金融商品(投資信託)を運用します。60歳以降に年金か一時金として受け取ることができます。
運用益は非課税で銀行預金よりも利率が高く、運用を続ければ、大きな老後の資産をつくることができ、早めに始めるほど、大きなメリットを受けられます。
iDeCo(イデコ)は確定拠出年金の1つ、確定拠出年金とは?
年金には、国民年金(第1号被保険者・自営業者等)、厚生年金(第2号被保険者・会社員、公務員) 、国民年金(第2号被保険者・専業主婦等)があり、通常65歳からの受け取りになります。
老後、年金だけでは収入が不足する可能性があります。「iDeCo(確定拠出年金)」は60歳から受け取れるため、65歳の年金受給までの貴重な収入源になることや年金収入の不足分を補うことができます。


| iDeCo 取扱数 |
投資信託 本数 |
最低積立金額 | iDeCo口座 管理手数料 |
NISAでの IPO対応 |
詳細 |
|---|---|---|---|---|---|
| 100円~ | 0円 |  |
 |
||
| 100円~ | 0円 | |
|
||
| 24本 | 125本 | 1000円~ | 255円/月 |  |
|
| 24本 | 580本 | 1000円~ | 255円/月 | |
SBI証券のiDeCoはこんな人におすすめ!
① iDeCoの取扱商品数は多いほうがいい
②
元本保証の商品で運用したい
③
低コスト商品を豊富に取扱い
④ ロボアドバイザーに運用する投資信託を選んでもらいたい
⑤
他の金融機関からの変更、転出を考えている
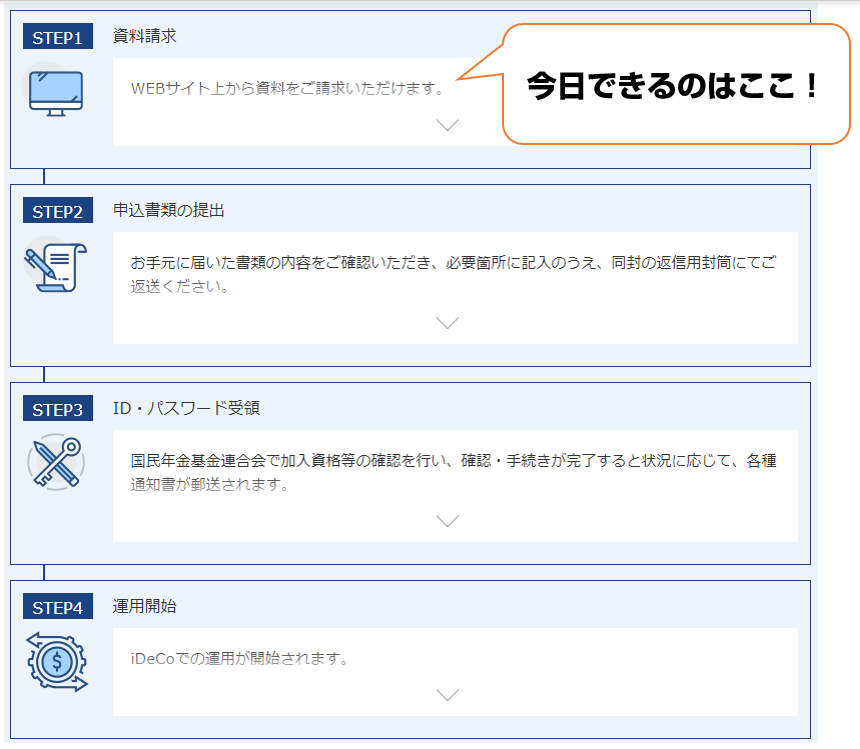
- iDeCo(イデコ)は口座申し込み後に資料請求が必要です
-
iDeCoは通常の口座申し込み後に資料請求をすることができます。
口座を開設しただけではiDeCoを利用できないので、注意しましょう。
資料請求は約3分でできるので、忘れずに行いましょう!
老後の資金はいくら必要?
| ■60歳以上の単身無職世帯の1ヶ月収支平均 | |
|---|---|
| 収入(年金など) | 101,483円 |
| 支出 | 142,198円 |
| 収支 | -40,716円 |
| ■60歳以上の世帯主が無職の夫婦の1ヶ月収支平均 | |
|---|---|
| 収入(年金など) | 180,958円 |
| 支出 | 235,477円 |
| 収支 | -54,519円 |
単身者・夫婦ともに平均して毎月4・5万円収入よりマイナスとなり貯蓄から崩している状況です。
年金収入はそれぞれ異なるため年金定期便で確認し、支出も持ち家や賃貸などで変わってきますが、平均して毎月5万円程度、確定拠出年金等の年金以外の部分で上乗せすることが必要とされます。
確定拠出年金の種類
企業型(DC)と個人型(iDeCo)の違い
| 企業型(DC) | 個人型(iDeCo) | |
|---|---|---|
| 掛金負担 | 会社(本人が自己負担で追加可能) | 本人 |
| 運用・運用リスク | 本人が負担 | 本人が負担 |
企業型DCは会社員などの厚生年金に加入の方が入っているもので掛金の負担がありません。(自己拠出が認められていれば追加で自己負担可能)
個人型iDeCo(イデコ)は、掛金を自分で負担します。企業型DCと個人型iDeCoで共通するのは、掛金で運用される資金を自分で指図して運用できるということで、運用次第では増やすこともできたり、損をする可能性もあります。
iDeCo(イデコ)のメリット
税金の優遇
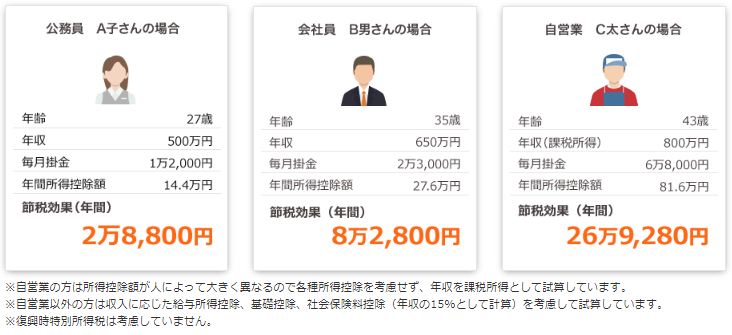
運用益は非課税で、さらに受け取り時も年金として受け取れば公的年金等控除の対象となり、一時金として受け取れば退職所得控除の対象となります。
さらに、掛金が全額所得控除の対象となり、所得税・住民税を減らすことができます。
ただし、収入がない方は所得控除の恩恵は受けられないため注意しましょう。
年金の補助
60歳以降に一時金または年金の形としてお金を受け取れるので60歳以降収入が減った場合や年金だけでは生活費が足りない場合の補助収入になります。
- 年収500万円の会社員が、毎月2万円ずつ25年間積み立てた場合(年3%で運用)
-
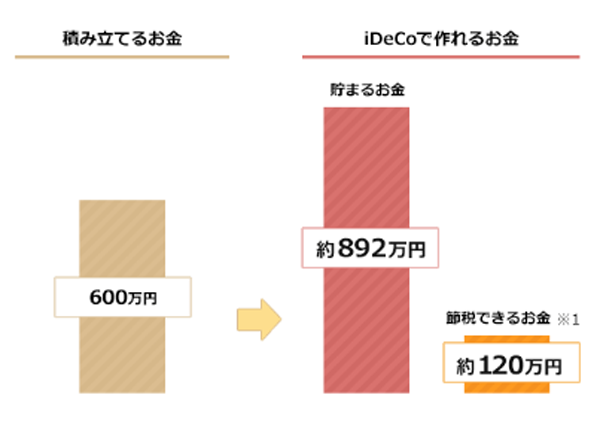 ※積立時の節税額120万円老後の資金は、生活費だけでなく、趣味や旅行、老人ホームの費用など、自分自身で作っていく必要があります。定期預金だけでは、お金を増やすことは難しいので、今のうちから、iDeCo(イデコ)を使って投資信託を運用すると、 大きな節税効果があるのでコツコツと老後の資金づくりの準備をしておきましょう。40代、50代からでも遅くありません。
iDeCo(イデコ)のデメリット
会社員は注意!iDeCoに加入できない人もいる
まずiDeCo自体ができない方がいます。会社員の方で、会社が企業型DCを導入している場合です。勤めている企業の企業型DCに自己負担拠出が可能な場合や企業型DCの規約にiDeCoへの加入が認められていない場合はiDeCoに加入することはできません。iDeCo加入前に、勤めている会社の厚生 年金基金に問い合わせてて確認すると良いでしょう。
60歳まで引き出せない
iDeCoは60歳以降まで引出しすることができません。現役時代に想定される教育資金や大型出費に備えてる方には確定拠出年金ではなく、つみたてNISAやNISAで貯めるのがおすすめです。ただし 、つみたてNISAとNISAは運用益は非課税になりますが、所得控除を受けることができません。
また、引き出す際には最低10年以上の加入期間が必要なため、50歳以上で始めた場合は受け取れる時期が繰り下がります。(例:53歳でスタート→62歳から70歳の間に受給開始)
拠出をやめても引き出せず運用手数料がかかる
運用先の投資信託などには保有期間中にかかる信託報酬がかかります。
iDeCoはさらに投信の運用以外でかかる費用があり、拠出をやめて定期預金に運用先を変更しても引き出せず引き続き手数料がかかってしまいます。
iDeCo(イデコ)はいくらまで非課税なの?属性別の非課税枠
iDeCoには加入している年金によって拠出限度額が異なります。
■第1号被保険者・自営業
月額6.8万円(年額81.6万円)
国民年金基金または国民年金付加保険料との合算
■第2号被保険者・「会社員」
| 会社に企業年金がない場合 | 月額2.3万円(年額27.6万円) |
|---|---|
| 企業型DCに加入している場合 | 月額2万円(年額24万円) |
| 企業型DCと確定給付企業年金 、厚生年金基金に加入している場合 | 月額1.2万円(年額14.4万円) |
| 確定給付企業年金、 厚生年金基金のみに加入している場合 | 月額1.2万円(年額14.4万円) |
■公務員等共済加入者
月額1.2万円(年額14.4万円)
■第3号被保険者・専業主婦(夫)
月額2.3万円(年額27.6万円) (参考)iDeCo公式サイト
証券会社2社の手数料を比較
| iDeCo口座開設手数料(初回のみ) | 2,829円 | 2,829円 |
|---|---|---|
| 口座管理手数料(月額) | 積立をする:171円 | 積立をする:171円 |
| 積立をしない:66円 | 積立をしない:66円 | |
|
|
|
iDeCo(イデコ)の手数料には2種類あります。
1.金融機関独自の手数料(運営管理手数料)
金融機関によって異なるため、手数料で選ぶならこの手数料の安さを比較して選びます。
2.iDeCo(イデコ)の固定費
加入時手数料2,829円、国民年金基金連合会向け手数料月額103円、事務委託先金融機関向け手数料月額66円が固定費としてかかり、どの金融機関を選んでも同じ手数料がかかります。
主要ネット証券iDeCo管理手数料の違い
主要ネット証券4社ともに1の金融機関独自の手数料である運営管理手数料は無料で、iDeCoの固定費はどの金融機関を選んでも同じ手数料がかかってしまうため、手数料では差がありません。
iDeCo(イデコ)の商品種類
iDeCoの取扱商品には大きく分けて2種類あります。
①元本確保型
定期預金や年金保険のように元本保証の商品です。年金の場合、満期前にスイッチング(違う商品に変更すること)すると元本割れする可能性があります。
また、定期預金や年金保険は現状金利が非常に低いので、iDeCoは運用期間中手数料がかかることから元本割れする可能性もあります。
投信の利益を確定して一時的に定期預金に入れるのは良いですが、iDeCoで定期預金や年金保険でずっと運用することはおすすめできません。
②元本変動型
いわゆる投資信託で、元本保証がないものです。運用次第では損をすることもあれば利益が得られることもあります。
商品の選び方のポイント2つ
1.信託報酬で選ぶ
信託報酬とは、投資信託の保有期間中に基準価額(投信の価格)から日々引かれている手数料で、別途支払う必要はありませんが投信の基準価額に反映されるため、低い方が運用成績が良くなります。
ただし、一概に信託報酬だけで選ぶことはできません。日経平均株価やTOPIXなどの指数に連動させるように運用する商品は信託報酬が低いです。
一方、アクティブ運用といわれる指数を上回る運用を目指す投資信託や外国株式で運用する商品は手間がかかるため信託報酬が高くなりがちです。
アクティブ運用なら今までの実績で高い信託報酬でも指数を上回る運用実績があればおすすめです。
また、外国株式で運用されるものは国内株式と比べてリスクは高くなりますが、リスクを享受できるなら日本と異なる成長性のある米国株式や新興国株式で運用されるものは高い信託報酬でも大きな利益が出る可能性があります。
2.年齢とリスクで選ぶ
大切な老後資金のため年齢によって老後までの運用期間が長ければ下がっても上がるまで待てる期間もあるためリスクが高くても良いでしょう。一方、老後までの期間が短い場合は資金を減らしてしまうと取り戻せる期間も短いのでリスクが低い商品がおすすめです。
運用先別リスク
■国内債券で運用
リスクはかなり低いが日本の国内の金利が低いため大きな利益は見込めません。
■国内株式
価格変動リスクがありますが、株式の変動で大きく利益を得られる可能性があります。
■海外債券
債券自体はリスクが低いですが、為替リスクがあるため国内株式ほどではないですが損をする可能性があります。
さらに、ハイ・イールド債と呼ばれる利回りが高い債券で運用されている投信は利益が大きく出る可能性はありますが、通常の債券と異なり信用格付けが低い債券が組み入れられているためリスクは高くなります。
■海外株式
株式の変動リスクや為替リスクがあり、海外株式は日本株と異なり値幅制限がない国にもあるため価格変動が大きくなりやすいです。
さらに新興国株式で運用されている投信はカントリーリスクといってハイパーインフレや国自体が潰れるなどのリスクがあります。それでも先進国に比べて成長性が非常に高いためリスクを取れるなら投資する価値があります。
■バランス型
様々な運用先をバランスよく組み入れている投信です。リスクと年齢を考えて最適なプランを選びましょう。
証券会社3社のその他のサービスを比較
SBI証券
業界最多の投資信託取り扱い数
SBI証券は2020年11月現在、88銘柄の投資信託を扱っています。
他のネット証券や店舗のiDeCoを見回しても、SBI証券ほどの取り扱い本数がある証券会社はありません。投資したい商品が決まっていない方はSBI証券を選んでおけば間違いないでしょう。
ただ種類が多いだけではなく、それぞれ手数料の低いものを取り揃えているため、iDeCoのように長期間運用するのに向いています。
運用手数料が最安
SBI証券は全証券会社中で運用手数料が最安です。特に毎月かかる費用は低ければ低いほど運用益に差が出てきます。
SBI証券は毎月の運用手数料が171円なのに対して、メガバンクや地方の銀行では400円以上になります。
電話サポートが土曜日にも受けられる
平日は仕事で問い合わせができない方も多いでしょう。SBI証券では土曜日でも8時から18時までiDeCoに関する問い合わせを受け付けています。
iDeCo(イデコ)で最もお得に投資できるのはどの証券会社?
| iDeCo取り扱い数 | 35本 | 38本 |
|---|---|---|
| 土曜日問い合わせ対応 | |
|
| ロボアドバイザー対応 | |
|
|
|
|
主要メット証券2社のSBI証券・楽天証券の中で、金融機関によって異なる手数料になる運営管理費は4社とも無料のため手数料での差はありません。
SBI証券は商品数が最多!運用商品を見つけよう
SBI証券は商品数が他の証券会社と比べて圧倒的に多いため、その他の証券口座に比べて多様な投資先に分散させた投資をすることができます。運営管理手数料も無料のため安心して運用できます。
iDeCoを始めようとしている方には、選ぶ選択肢が広くなるSBI証券のiDeCoがおすすめです。投資初心者で最初は日経平均株価などの指数に連動するインデックス投信に投資していても慣れてくるうちに、幅広く投資先を選びたくなります。その中でSBI証券なら投資したい投資先がないという心配がありません。
口座開設数最多の大人気ネット証券会社。
人気のIPOをと多数取り扱っているところも◎
また夜間取引が可能という点も初心者から上級者まで幅広い方に支持される理由のひとつ!
さらに、独自のサービスとして 銘柄条件検索機能は初心者には助かる機能です。まさに死角のない証券口座です!
取引手数料が最安水準の証券会社。
楽天ポイントを1ポイント1円として投資をすることも可能!
さらに、手数料から1%の楽天ポイントがキャッシュバックされるなど、手数料を徹底的に抑えたい方に最適な口座になっています。